
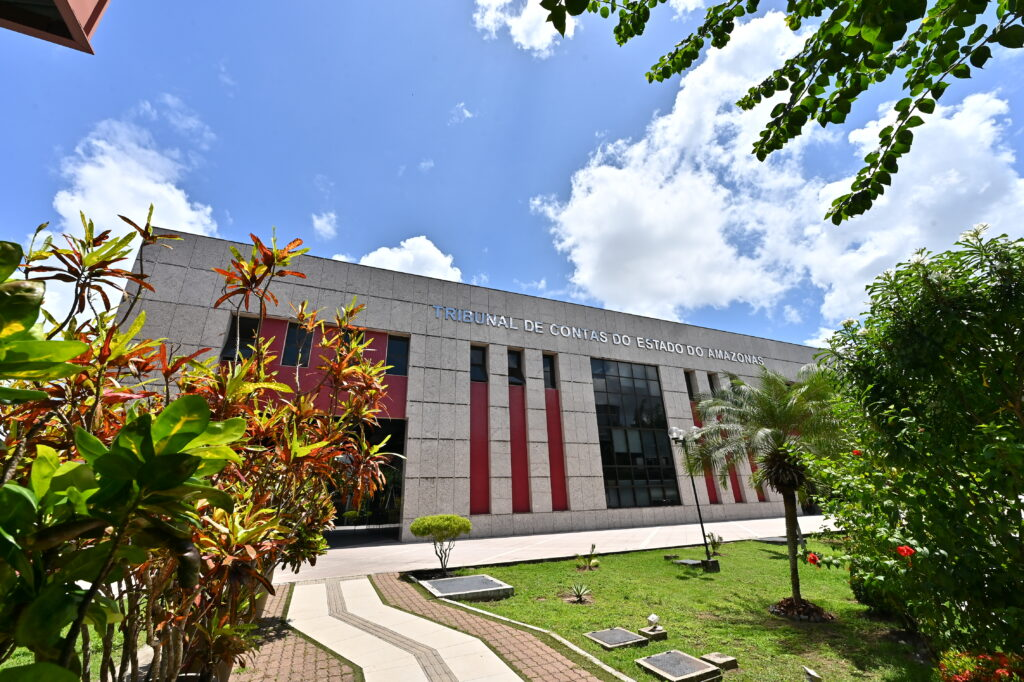
Redação – O Cenário de Transformação no Amazonas. A promulgação da Reforma Tributária do Consumo inaugura uma das maiores reestruturações na arquitetura fiscal brasileira das últimas décadas. Diante desse panorama de profundas mudanças estruturais, o Tribunal de Contas do Amazonas (TCE-AM) assumiu uma postura proativa ao publicar uma diretriz técnica voltada especificamente para apoiar prefeituras e órgãos públicos na adaptação às novas regras.
Divulgada oficialmente na edição de 10 de setembro do Diário Oficial Eletrônico da Corte de Contas, a Nota Técnica foi estruturada por uma comissão multidisciplinar especializada e pelo Comitê Gestor do Imposto sobre Bens e Serviços (IBS). O documento transcende o caráter meramente punitivo ou fiscalizatório tradicional dos tribunais de contas, posicionando-se como um verdadeiro guia de planejamento estratégico para mitigar riscos de perdas de arrecadação e desorganização administrativa nos entes locais.
Pilares Estratégicos para a Gestão Municipal
Para assegurar uma transição segura e sem sobressaltos para o novo modelo tributário, a publicação detalha um conjunto de diretrizes operacionais divididas em eixos fundamentais de governança:
- Governança Local: Estímulo à criação imediata de comitês municipais exclusivos para monitorar os desdobramentos da reforma.
- Planejamento de Longo Prazo: Elaboração de planos de transição estruturados para absorver gradualmente as novas dinâmicas de arrecadação.
- Convergência Tecnológica: Integração digital de sistemas fazendários e atualização cadastral rigorosa em âmbito municipal.
- Mitigação de Riscos: Mapeamento preventivo de vulnerabilidades fiscais, orçamentárias e operacionais durante o período de convivência entre os antigos e novos tributos.
Desafios Tecnológicos e Adequação de Sistemas
Um dos aspectos mais críticos apontados pela corte diz respeito à modernização tecnológica exigida pelo novo ambiente fiscal. A adequação à Nota Fiscal de Serviço Eletrônica (NFS-e) de padrão nacional desponta como uma exigência inegociável para a integridade arrecadatória dos municípios.
Estatísticas recentes da Receita Federal relativas ao mês de junho de 2026 evidenciam que diversos municípios amazonenses ainda se encontram em etapas preliminares de configuração ou ativação na plataforma unificada. Essa lacuna operacional representa um ponto vulnerável que exige atenção imediata das administrações locais.
Paralelamente, o documento enfatiza a urgência na integração de bases de dados geográficas e cadastrais ao Sistema Nacional de Gestão de Informações Territoriais (Sinter) e ao Cadastro Imobiliário Brasileiro (CIB), fundamentais para a apuração correta do Imposto sobre Bens e Serviços no futuro.
“A organização e o planejamento serão fundamentais para uma transição segura, reforçando o papel orientador do Tribunal em antecipar soluções para os gestores”, pontua a conselheira-presidente do TCE-AM, Yara Amazônia Lins.
A Salvaguarda da Zona Franca de Manaus e Próximos Passos
Dada a singularidade econômica do estado, a Nota Técnica dedica atenção especial ao monitoramento contínuo das regulamentações federais voltadas à preservação das vantagens comparativas da Zona Franca de Manaus (ZFM). A manutenção da competitividade regional exige que os gestores compreendam detalhadamente as regras de transição dos incentivos fiscais.
Por fim, o tribunal recomenda que as administrações municipais incorporem as diretrizes de forma antecipada e estabeleçam uma rotina de revisão periódica do plano de ação. A orientação é para que o documento seja reavaliado anualmente ou sempre que houver novas deliberações do Comitê Gestor do IBS ou alterações legislativas relevantes, assegurando perenidade e segurança jurídica à gestão pública amazonense.
Fonte: Tribunal de Contas do Estado do Amazonas


